2026年11月16日
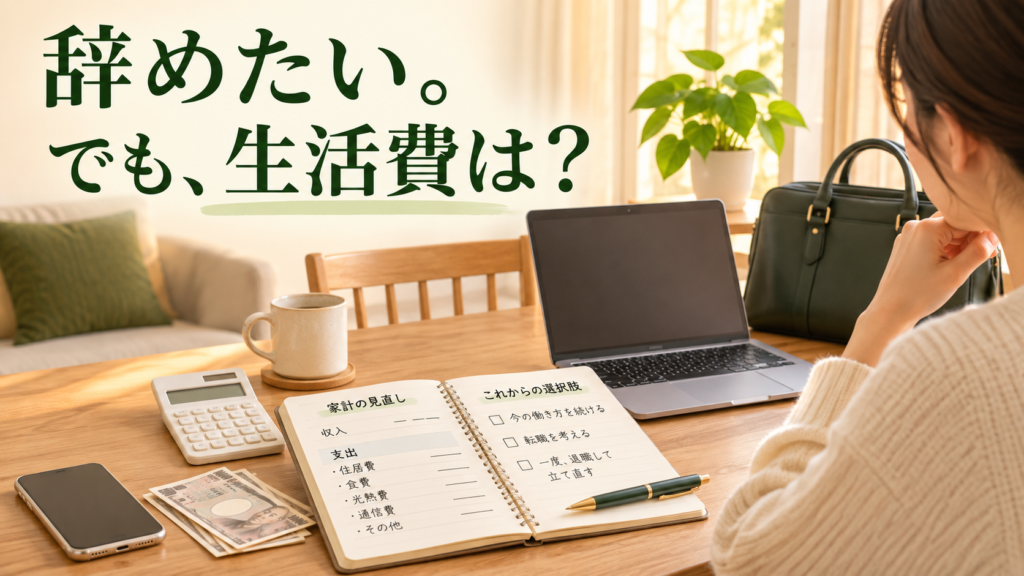
金曜日の夜。仕事から帰り、求人情報を開いたあとで家計簿を見る。
「今の職場を離れたい」。でも家賃や食費、来月の支払いを思い浮かべると、退職を決められない。働き続けても疲れが残り、辞めたあとも収入が心配になる。そんな二つの事情が重なる人もいます。
仕事を辞めたいけれど生活費が心配なときは、気持ちを整理するだけでは判断できません。辞めたい理由、退職後に必要なお金、利用できる制度、在職中に変更できる条件を確認する必要があります。
今すぐ「続ける・辞める」の結論を出すためではなく、どの選択に何が必要かを知るための整理です。
同じ「辞めたい」でも、仕事内容が合わない、勤務時間が長い、職場でのやり取りが苦しい、体調への影響が出ているなど、困りごとは異なります。
たとえば上司との関係が中心なら、配置や相談窓口の変更が検討できる場合があります。収入や雇用条件への不満であれば、求人情報を調べて比較する必要があるでしょう。体調が悪化している場合は、医療機関に状態を相談することが優先されることもあります。
何を変えたいのかが分からないまま転職先を探すと、次の職場でも同じ条件に困るかもしれません。今の仕事に残る場合も、何を相談する必要があるか分かりにくくなります。
最初に、現在の手取り額ではなく、暮らしを維持するために必要な支出を書き出します。
毎月の支出には、住居費、食費、光熱費、通信費、通院費、交通費、借入金の返済などがあります。家庭がある人は、本人以外の収入や支出も確認します。
次に、退職に伴う一時的な出費を分けます。転居費用や転職活動の交通費が必要な人もいるでしょう。加えて、退職後は健康保険や年金の加入方法が変わり、保険料を自分で納める場合があります。住民税など、退職後にも支払いが続くものを忘れないことが大切です。住民税は前年の所得を基に課税されるため、退職後に給与がなくても納付が必要になる場合があります。
たとえば「毎月必要な額」「手元の預貯金」「確実に入る収入」を別々に書いてみます。退職金や失業給付は、金額や入金時期を確認するまでは、使えるお金として確定させない方が見通しを立てやすくなります。
仮に退職後の収入がゼロになる期間があるなら、その間は毎月の支出を何で賄うかを考えます。預貯金を取り崩す場合は、必要な医療費や急な支出まで使い切らないかも確認します。家計を厳しく切り詰めることが、健康や生活を損なう可能性もあります。支出を減らすことだけを唯一の方法にしないことも大切です。
家計の計算が難しければ、請求書や引き落とし履歴から、まず固定費だけ確かめても構いません。
雇用保険の基本手当は、退職した人すべてへ自動的に支給されるものではありません。原則として、働く意思と能力があり、求職活動をしていることなどの条件があります。加入期間や離職理由によっても受給資格や日数が異なります。
受給資格決定後には原則7日間の待期があります。2025年4月1日以降の正当な理由のない自己都合退職では、その後の給付制限は原則1か月です。ただし、離職状況などによって扱いは変わります。
そのため、「退職した翌月から失業給付が入るはず」という前提で生活費を計算するのは避けたいところです。いつから、どの程度受け取れる可能性があるかを、ハローワークで個別に確認します。受給資格がある場合でも、実際の振込までの生活費を別に考える必要があります。離職票の発行時期や、手続きに必要な書類についても、退職前に会社へ確認できると見通しを立てやすくなります。
病気やけがで直ちに働けないときは、雇用保険の基本手当をすぐ受けられるとは限りません。一定期間働けない場合には、受給期間を延長できる制度があります。
また、在職中に病気やけがで仕事ができず、給与が十分に出ない場合、健康保険の傷病手当金が対象となる可能性があります。退職後も継続できるかは、加入期間や退職時の状態などの要件によります。
**失業給付と傷病手当金は、目的も条件も異なります。**体調の問題が大きい人は、退職日を決める前に主治医、加入する健康保険、ハローワークなどへ確認することが重要です。制度名だけを見て、支給されると判断しないようにします。
退職後の健康保険には、加入条件を満たす場合、任意継続、国民健康保険、家族の健康保険の被扶養者になる方法などがあります。保険料や手続期限が違うため、加入している保険者や市区町村へ確認します。
また、厚生年金から外れ、すぐに別の勤務先の厚生年金に入らない人は、年齢や配偶者の扶養状況に応じて国民年金の手続きが必要になります。納付が難しい場合は、失業による特例免除などを申請できる可能性もあります。
手続きと支払額が分かれば、退職後の家計をもう少し現実に近い形で考えられます。
退職を考える人の中には、今の仕事内容は続けたいものの、長時間労働や特定の業務が負担になっている人もいます。
勤務時間、担当業務、配置、休暇、仕事量などについて、職場で調整可能か確認する方法があります。体調面の問題がある場合は、産業保健スタッフや主治医への相談も選択肢です。
ただし、職場へ相談すれば必ず改善されるわけではありません。休職制度の有無や利用条件も、就業規則等によって異なります。ハラスメントや賃金の問題がある場合は、厚生労働省の総合労働相談コーナーなど外部の相談先を利用できます。
**条件を変えて続けることも、退職することも、本人が比較する選択肢です。**職場の改善を待つことだけを求めるものではありません。
検討するときは、①今の職場で条件を調整する、②在職中に転職先を探す、③退職してから次の働き方を考える、という三つの経路を並べてみます。
それぞれについて、「健康や生活への負担」「収入が変わる時期」「事前に確認する制度」「本人が希望すること」を書きます。
たとえば転職先を決めてから退職すれば、収入が途切れる期間を短くできる場合があります。一方で、今の仕事と転職活動を並行する負担が大きい人もいます。退職して休息を取る方法は、生活費の準備や制度の確認が必要になるでしょう。
さらに、生活費が足りない見通しなら、自治体の生活相談や家計相談など、利用できる相談先を確認する方法もあります。家族と家計を共有している場合は、本人だけでなく、生活を共にする人が困る条件も具体的に話し合う必要があるでしょう。ただし、仕事をどうするかという本人の希望まで、家族が代わりに決めるものではありません。
どれかを一律に勧めるのではなく、自分の条件で何が実行可能かを見ていきます。
まず、今月の生活費と、退職後に必要になる支払いを分けて書く。
次に、失業給付、健康保険、年金、休職などの制度について、利用できるかどうかを担当窓口へ確かめる。
そして、今の仕事で変更できる条件と、変更が難しい条件を整理する。
この三つを確認しても、すぐに結論が出ないことはあります。情報が足りない部分を保留し、誰に聞けば分かるかを決めることも一つの進め方です。
仕事を辞めたいという気持ちと、生活費が心配だという現実は、どちらも判断の材料です。片方を消してから選ぶのではなく、両方を見ながら、次に確かめることを決めていきます。